
央行数字货币计划研究:从试点到全民落地,你的钱包准备好了吗
做了八年央行数字货币研究,我见过太多人把"数字货币"四个字等同于炒币。真正的计划研究,核心不是造一种新东西,而是用代码重构整个支付清算体系。数字人民币的本质是法定货币的数字化载体,它的底层逻辑是替代现金而非替代存款,这一点和比特币的叙事完全不同。
试点暴露的问题比外界想象的多。苏州、深圳两期测试数据显示,商户端主动接入率仅41%央行数字货币计划研究:从试点到全民落地,你的钱包准备好了吗,大量街边小商户认为扫码已经够用,缺乏切换动力。技术侧,离线支付在断电等极端场景下对账延迟仍有1.2秒,离产品化的"秒级"标准还差一个数量级的打磨。
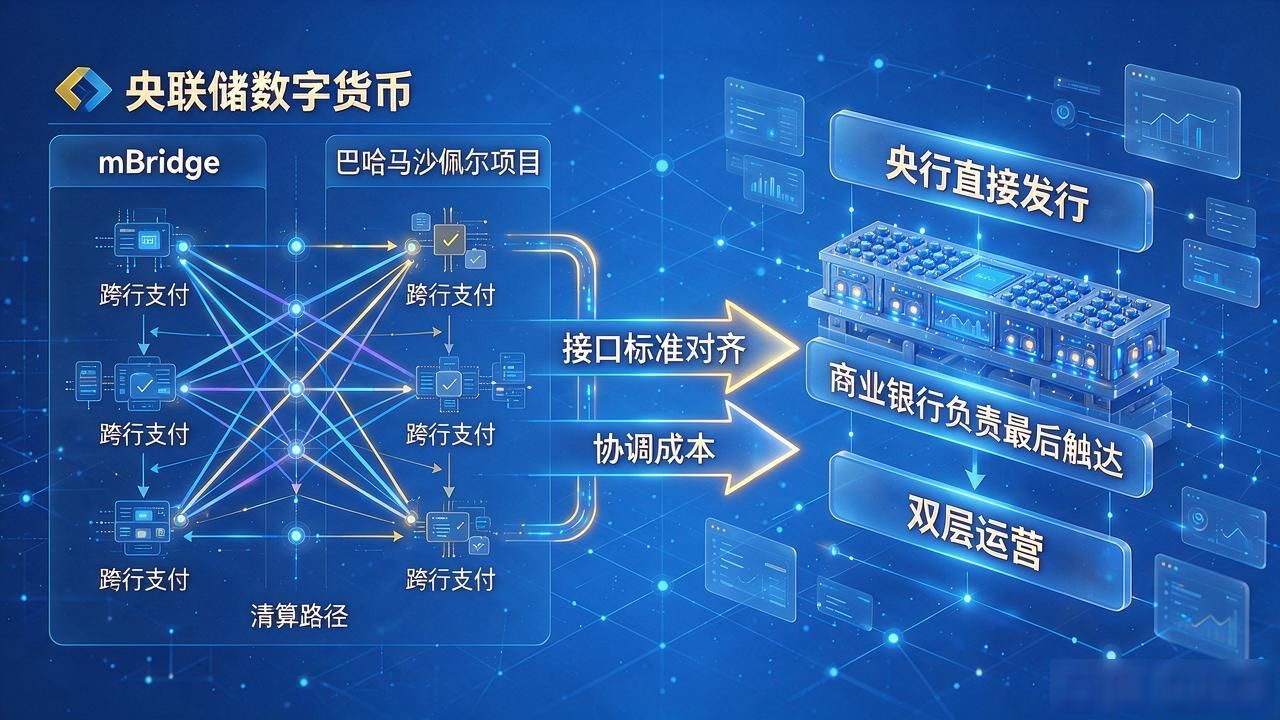
国际对比来看,美联储的mBridge和巴哈马的沙佩尔项目走了截然不同的技术路线。我们选择央行直接发行、双层运营的架构数字货币计划研究,商业银行负责最后触达,避免单点故障。代价是每一层的接口标准都要反复对齐,协调成本远高于单一主体模式。
法律层面,《数字经济促进法》草案已把数字人民币的法律地位明确写入条文,它不再是实验室里的"实验品"。但全面推广绕不开一个现实:商业银行钱包运营成本高企,靠什么长期覆盖?财政补贴的窗口期有限,商业闭环才是真正的考验。
当数字人民币真正跑进你每天的买菜和通勤场景,你觉得会改变多少?欢迎评论区说说你的判断。