
深度解读瑞典央行数字货币提案 e-krona能否终结现金时代
在斯德哥尔摩街头,刷卡和手机支付普及率已超过95%,现金几乎成了博物馆展品。瑞典央行2025年正式推出的e-krona数字克朗提案,本质上不是"要不要发"的问题,而是现金退场之后谁来接棒的问题。这份提案把央行数字货币从概念拉到了可执行阶段。
提案采用双轨结构:面向公众的零售版由商业银行代理发行,面向机构间的批发版由央行直接管理。零售版支持离线支付,手机没网、没信号也能完成交易,这对北欧多山多林、冬季信号不稳的地区尤为关键。批发版瞄准跨境结算,把北欧四国间汇款成本和耗时压到最低。
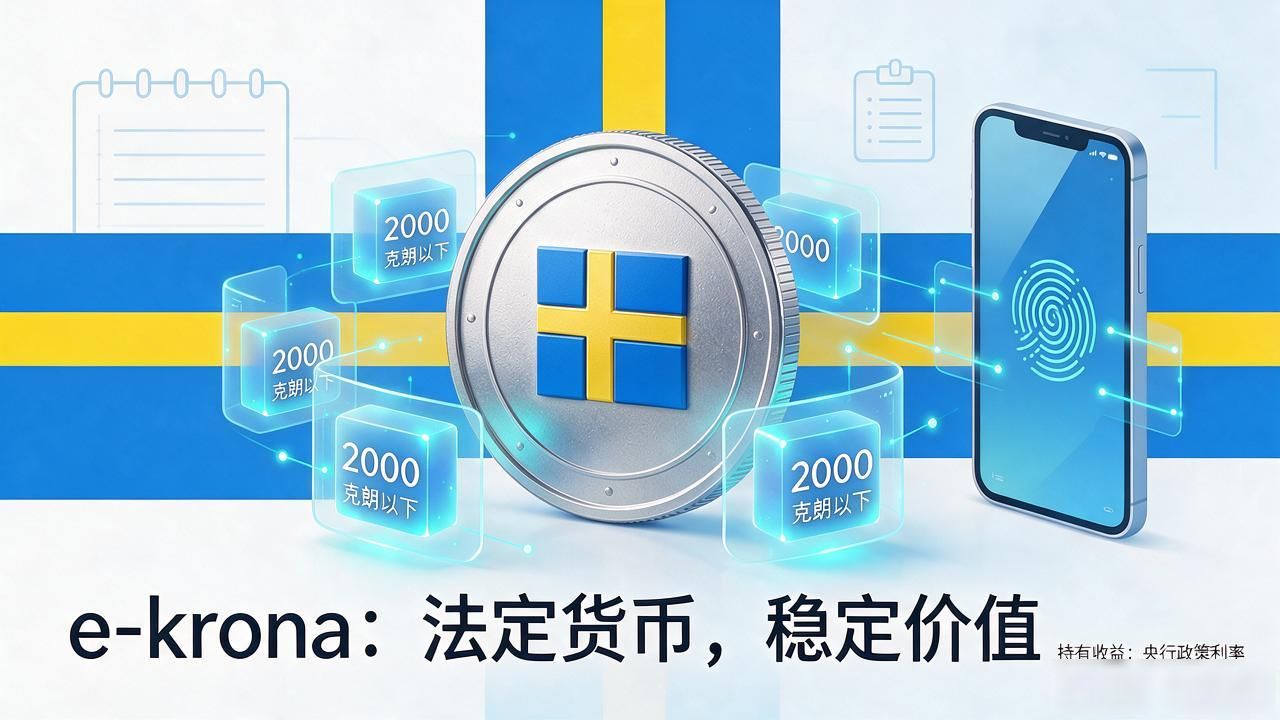
隐私设计是这份提案最敏感的部分。小额交易阈值设在2000克朗左右,低于该金额完全匿名瑞典央行数字货币提案,超出才需身份验证,记录只保留摘要而非完整数据。央行明确写入法律框架:e-krona是法定货币而非加密资产,不受市场波动影响。利率机制上,持有e-krona可随央行政策利率获得利息,这是与纸币最本质的区别。
对普通瑞典人深度解读瑞典央行数字货币提案 e-krona能否终结现金时代,最直观的变化是兜里那几张皱巴巴的100克朗纸币,两三年内变成手机里一串数字。银行角色也随之调整,从现金清点柜台变成数字钱包运维方。但提案同时保留现金法定地位,过渡期内现金不会一刀切取消,给老年人和偏远居民留了缓冲。
争议集中在执行层面。多家北欧银行担心代理发行的合规成本和系统改造投入过大,隐私团体则质疑2000克朗阈值是否足以保护小额消费自由。提案目前处于公众咨询阶段,正式立法预计再走18个月,落地节奏取决于瑞典议会与欧盟数字欧元框架之间的协调。