
银行做数字货币开发方案,从架构设计到风控落地,这几个点不能省
数字货币已从概念讨论走到落地阶段,银行作为发行和运营的核心节点,必须把开发方案真正想透。我先后在三个银行系项目里负责技术架构,踩过的坑足够多,今天把核心思路摊开来讲。
方案里最关键的架构是双层运营体系。上层是央行发行层,负责数字人民币的铸造、销毁和总量管控;下层是商业银行运营层,负责面向公众的兑换、支付和钱包管理。这两层之间的接口协议、密钥托管、额度分配机制必须逐条写清楚银行数字货币开发方案,合规审查才过得去,后续推广才推得动。
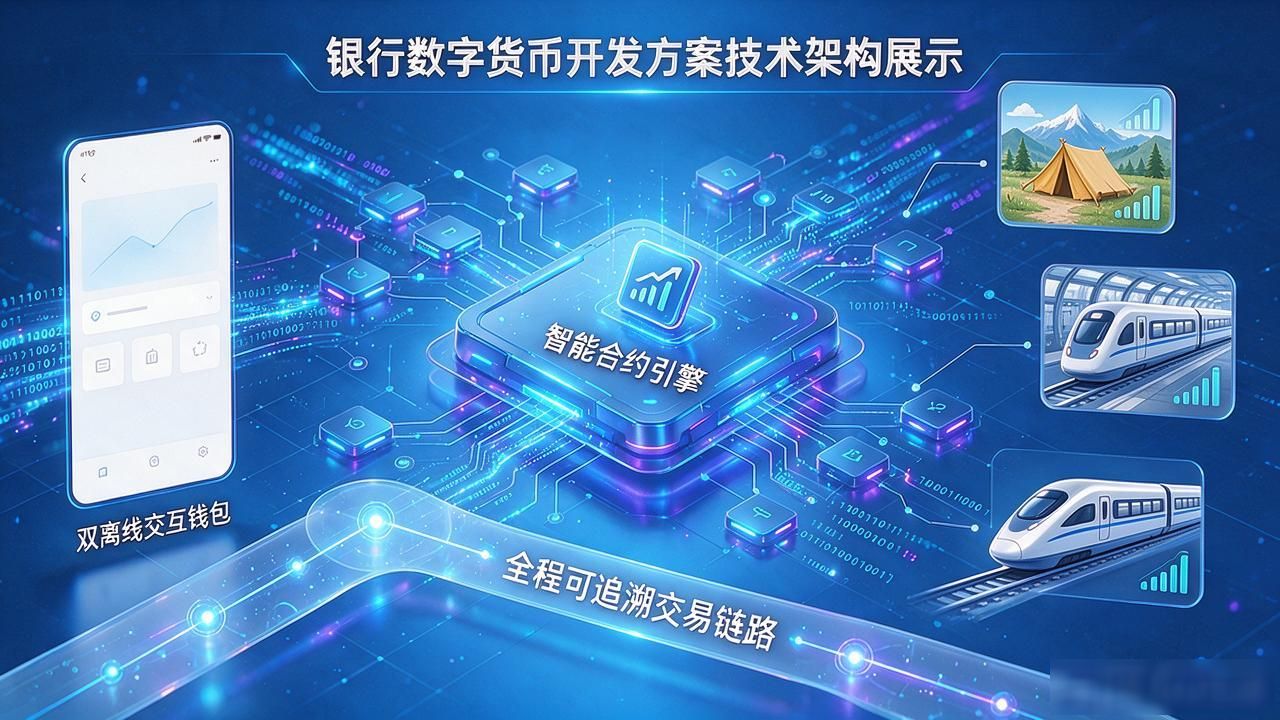
技术模块上,智能合约引擎绕不开。银行要把离线支付能力做扎实,山区、地铁、高铁这些场景经常断网,钱包必须支持双离线交互。每笔交易的全程可追溯要直接嵌进底层协议里,不能事后补录,否则审计链路是断的,监管也通不过。
真正头疼的是风控和反洗钱环节。数字货币的匿名性被公众误读为"完全匿名"银行做数字货币开发方案,从架构设计到风控落地,这几个点不能省,实际是可控匿名。银行方案里要设计交易频次监控和异常行为模型,把大额拆分、快进快出这些典型手法写进规则引擎,监管报送的颗粒度要细化到每一笔流水,不是按月汇总就行的。
不同阶段,方案侧重点差得很远。立项期重点是合规框架和接口定义,开发联调期重点是性能压测和安全审计。把这两步的节奏踩准,项目才不容易走偏。