
银行数字货币怎么存?钱包开通避坑指南
很多人以为数字人民币就是微信里的余额,其实它是法币的数字化形态,拥有国家信用背书,安全性和地位远高于商业电子钱包。作为普通储户,必须厘清这一概念,才能正确规划个人资产,避免在支付环节因误解而产生安全焦虑。
目前各大银行App均支持绑定数字人民币钱包,操作逻辑与开立电子银行账户相似。你需要携带身份证,在银行柜台或线上渠道完成实名验证。不同银行提供的硬件钱包(如智能卡)功能略有差异,部分银行提供离线支付额度更高的硬件设备,适合经常无网环境的用户。
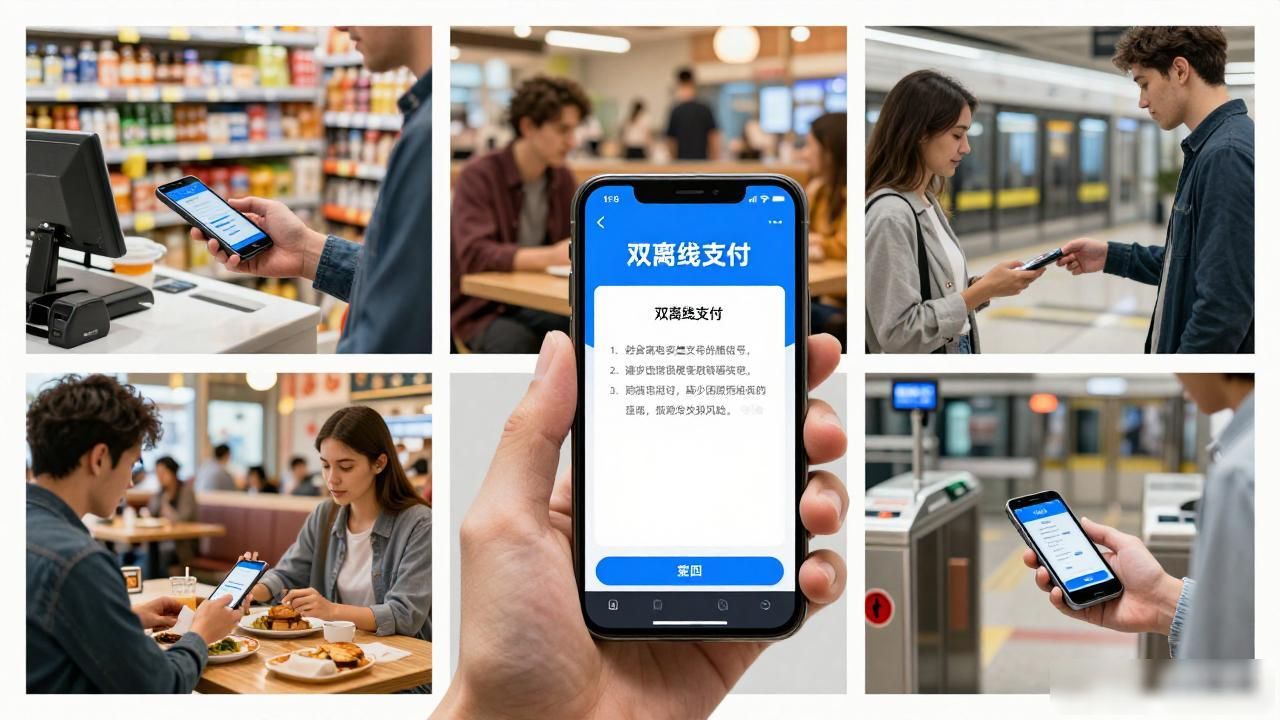
使用银行发行的数字货币,日常消费场景已覆盖超市、餐饮及公共交通。其最大优势在于“双离线支付”,即便手机没电或无信号,只要钱包数据未丢失关于银行的数字货币,即可通过硬钱包完成交易。这一技术特性让支付流程更加稳健,减少了因网络波动导致的交易失败风险。
对于理财意识较强的用户,需明确数字人民币本身不计息银行数字货币怎么存?钱包开通避坑指南,其价值等同于现金。银行提供的兑换服务通常零手续费,但跨行转账或特定金融操作可能涉及后台清算逻辑。建议关注银行公告,了解大额支付限额及反洗钱合规要求,确保资金使用符合监管规定,避免账户触发风控审查。
若遇到钱包丢失或挂失情况,银行提供快速冻结机制。资金安全依托于央行背书,即使介质丢失,通过身份核验即可挂失补发,资产不会像商业支付账户那样面临被盗刷后复杂的追偿流程。定期核对银行App内的账单明细,是管理数字资产最基础也是最重要的习惯。
还没有评论,来说两句吧...