
有银行背景的数字货币靠不靠谱,普通人投资前必须搞懂的几件事
我在银行业干了二十多年,见过太多普通人被"银行背景"四个字忽悠得团团转。有银行背景的数字货币确实存在,但远没有广告吹得那么神。今天把我这些年观察到的东西捋一捋,帮你把真假掰扯清楚。
真正有银行背景的,头一个就是数字人民币。央行发、商业银行管有银行背景的数字货币,你钱包里存的是法币,不是某家公司的代币。工行、招行这些大行都在试点自己的数字钱包有银行背景的数字货币靠不靠谱,普通人投资前必须搞懂的几件事,受监管、可追溯。这些东西和那些打着"银行联营"旗号在朋友圈卖的空气币,完全不是一回事。
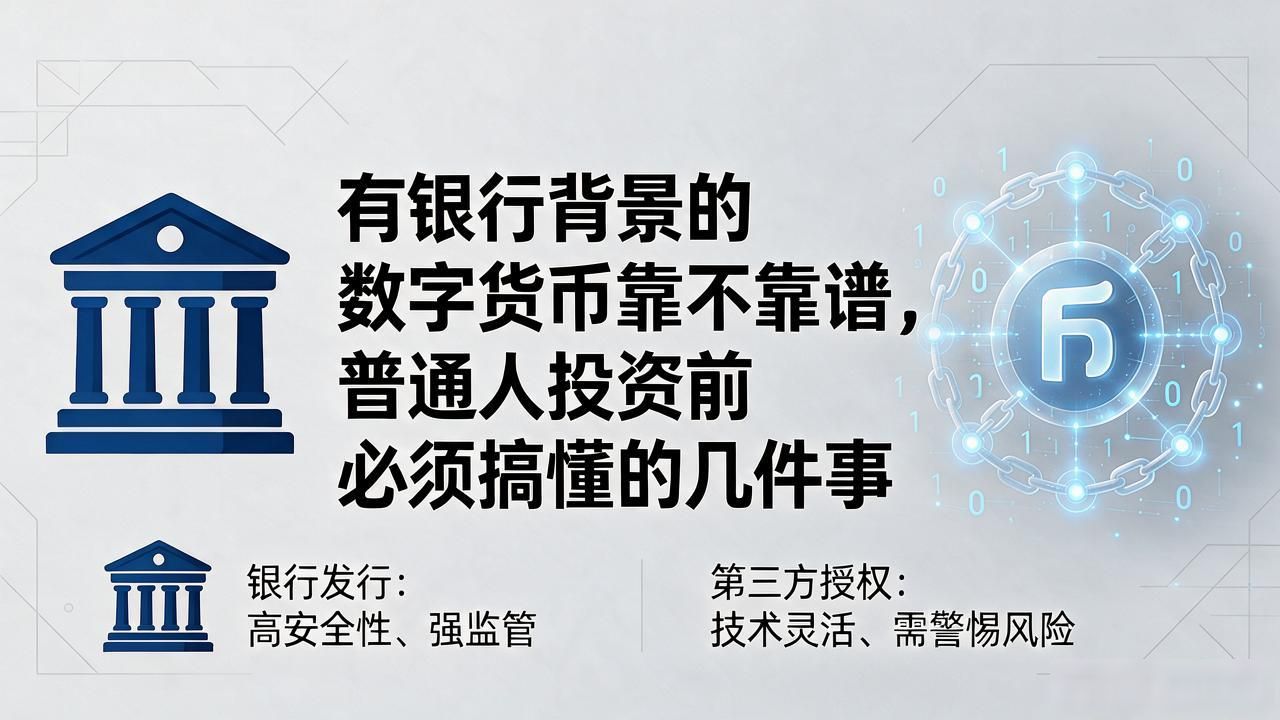
还有一类是银行持牌发行的稳定币,背后有银行储蓄做抵押,本金和利息白纸黑字写在合同里。但不是所有挂着银行logo的产品都是银行自己发的,很多是第三方拿到一个"合作授权"就敢到处吆喝,这中间的差别,普通人非常容易看走眼。
怎么辨别?我教你最笨但最有效的办法:去银保监会官网查这家银行的金融许可证,看经营范围里有没有"电子支付"或"数字资产"。再一个,正规银行的产品绝不会在微信群里拉你"限时抢购"。凡是用话术逼你三分钟内转账的,不管它贴什么银行名,先当骗子防着。
说句实在话,目前普通人能碰到的、真正有银行背书且安全的数字货币产品,基本就是数字人民币,门槛极低、收益为零,功能上就是个电子钱包。别指望靠它发财。谁告诉你"银行背景、年化八个点、稳赚不赔",那八个字里没有一个字是真的。