
法定货币分为纸质和数字货币两种,两者关系很多人没搞清
搞了十几年货币政策,最直观的感受:法定货币的形态正在被重写。过去"钱"就是纸币硬币,如今官方分类里明确分出纸质和数字货币两条线。数字人民币不是支付工具,是央行直接发行的货币,跟钱包里那张一百块法律效力完全一样。
很多人以为数字货币就是"现金搬上网",太浅了。它的核心是M0的数字化替代,对应流通中的现金而非存款。2020年试点启动,到2024年底已覆盖26个城市,交易破6亿笔。它不是第三套人民币,而是人民币多了个数字形态。
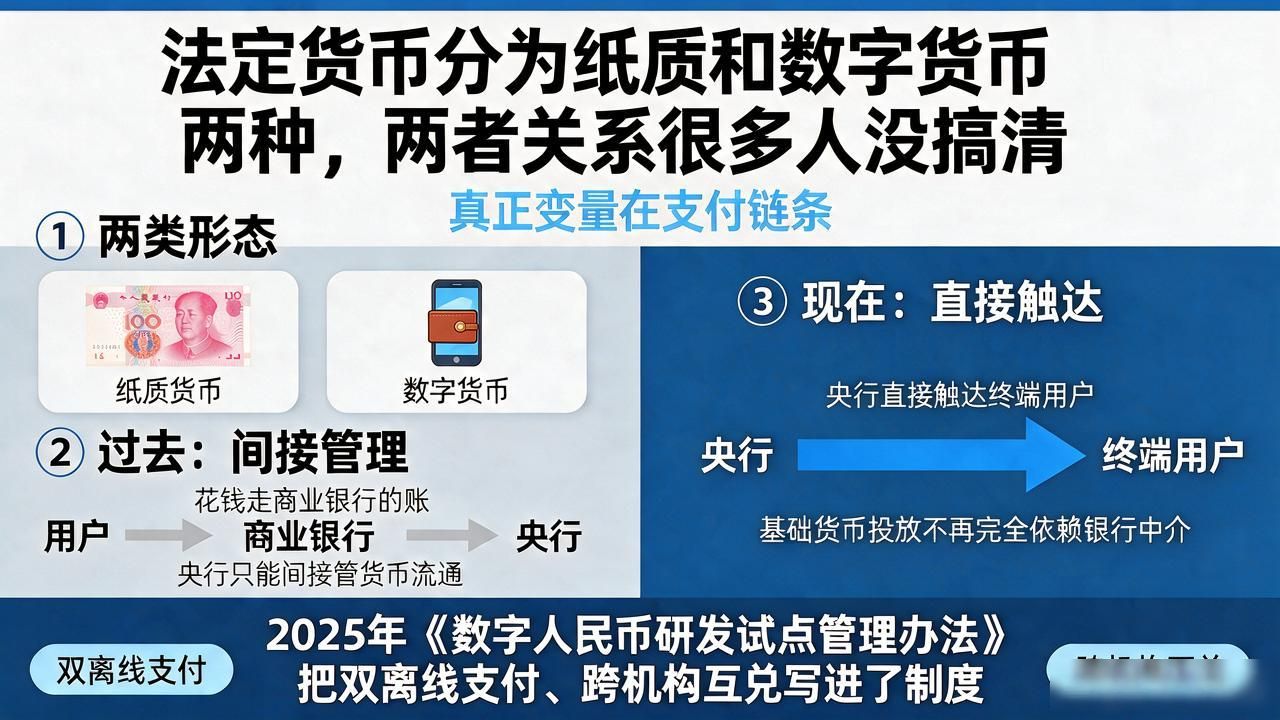
真正变量在支付链条。过去花钱走商业银行的账法定货币分为数字货币,央行只能间接管货币流通。数字人民币让央行直接触达终端用户,基础货币投放不再完全依赖银行中介。2025年《数字人民币研发试点管理办法》把双离线支付、跨机构互兑写进了制度。
隐私是最大争议。设计叫可控匿名:小额交易对用户匿名、对央行留痕法定货币分为纸质和数字货币两种,两者关系很多人没搞清,大额必须实名。2025年立法草案在人大推进,划定了匿名上限。日常买杯咖啡交个电费,身份数据不会被支付机构拿走,这是跟微信支付宝最大的不同。
全球130多国在推CBDC,G20里超90%已进入试点。跨境支付是下一块硬骨头——SWIFT下汇款要两三天、手续费几十美金。2025年mBridge二期跑通实时清算,未来付外币可能不再走美元中转,法理上还是法定货币,结算路径彻底变了。