
数字货币和大额货币,日常消费和企业打款该用哪个,别再搞混了
数字货币和大额货币,听起来像一回事,其实是两套完全不同的支付体系。一个管你买菜扫码,一个管企业间几千万的货款划转。把这两者混在一起谈,基本是在说车轱辘话。大多数人以为数字货币来了,银行转账就没了,这个理解是错的。
数字人民币这类数字货币,本质是M0的电子化。它解决的是高频小额场景:早上的早餐、通勤地铁、超市扫码。钱包里充个两百块数字货币和大额货币,够用一个礼拜。它的核心是匿名性和便捷性,不需要绑定银行账户就能完成支付,离线索定都能刷。
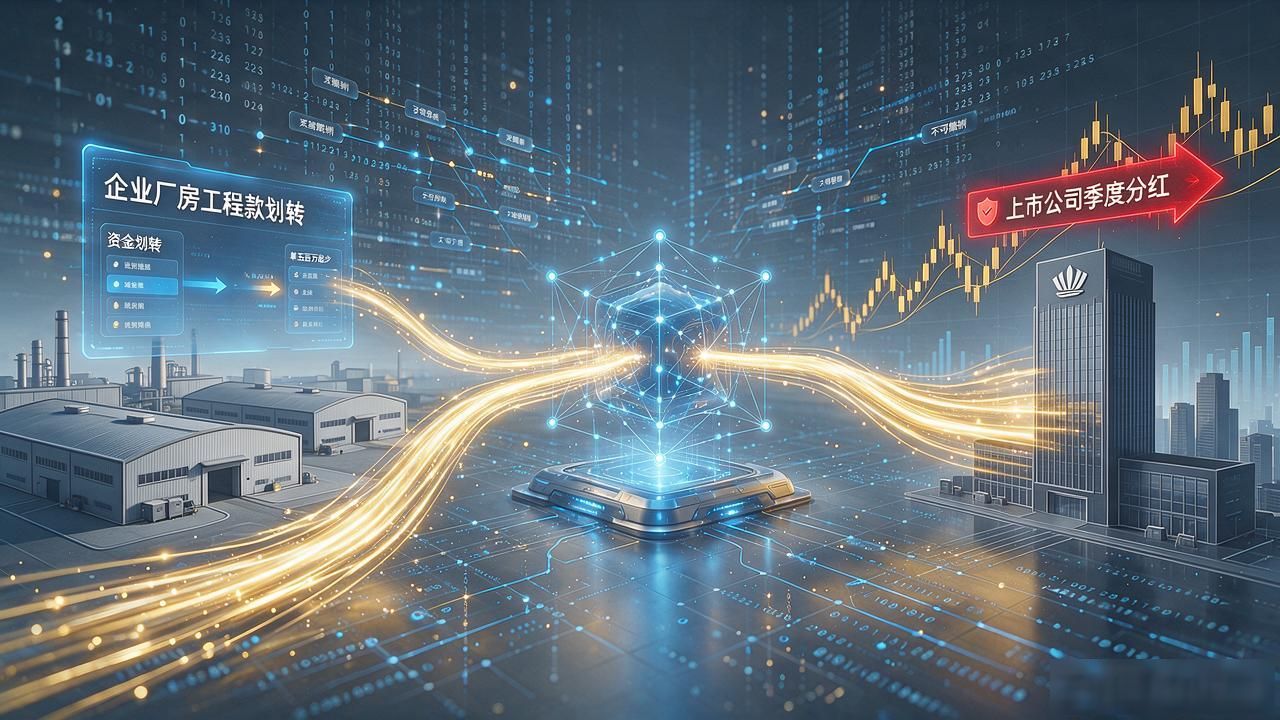
大额货币走的是另一条路。银行间的大额实时全额结算系统(HVPS),单笔起付点五百万起步。企业付一笔厂房工程款、上市公司季度分红划转,都从这里过。它的核心是实时性和不可撤销,一旦清算完成,钱就到账了,没有退回的余地。
技术上两者几乎没有交集。数字货币是点对点的加密验证,大额支付走的是央行到商业银行两层的集中清算。前者追求速度,后者追求安全冗余,架构思路完全不同。
你的钱包里不需要纠结"选哪个"。日常消费,数字货币让你少排队、少带现金;月底给供应商打款,走银行大额通道更稳妥。它们不是竞争关系,是上下游数字货币和大额货币,日常消费和企业打款该用哪个,别再搞混了,一个管毛细血管,一个管主动脉。