
数字货币对银行到底是利好还是利空?一个银行老员工的大实话
数字货币来了,很多人替银行捏把汗,觉得支付被分流、存款被抢。但真干过柜台就知道,事情没那么简单。它替代的是现金,不是银行的存贷主业,真正的利弊得分开看。
支付端的变化是最直观的。数字人民币让小额扫码更快,省去了纸质货币的印刷、运输和清仓成本。但银行的核心收入从来不是收手续费那几分钱,而是存款利差和信贷业务。数字货币管不到你的房贷、经营贷数字货币对银行到底是利好还是利空?一个银行老员工的大实话,也管不到你的理财,这块蛋糕没动。
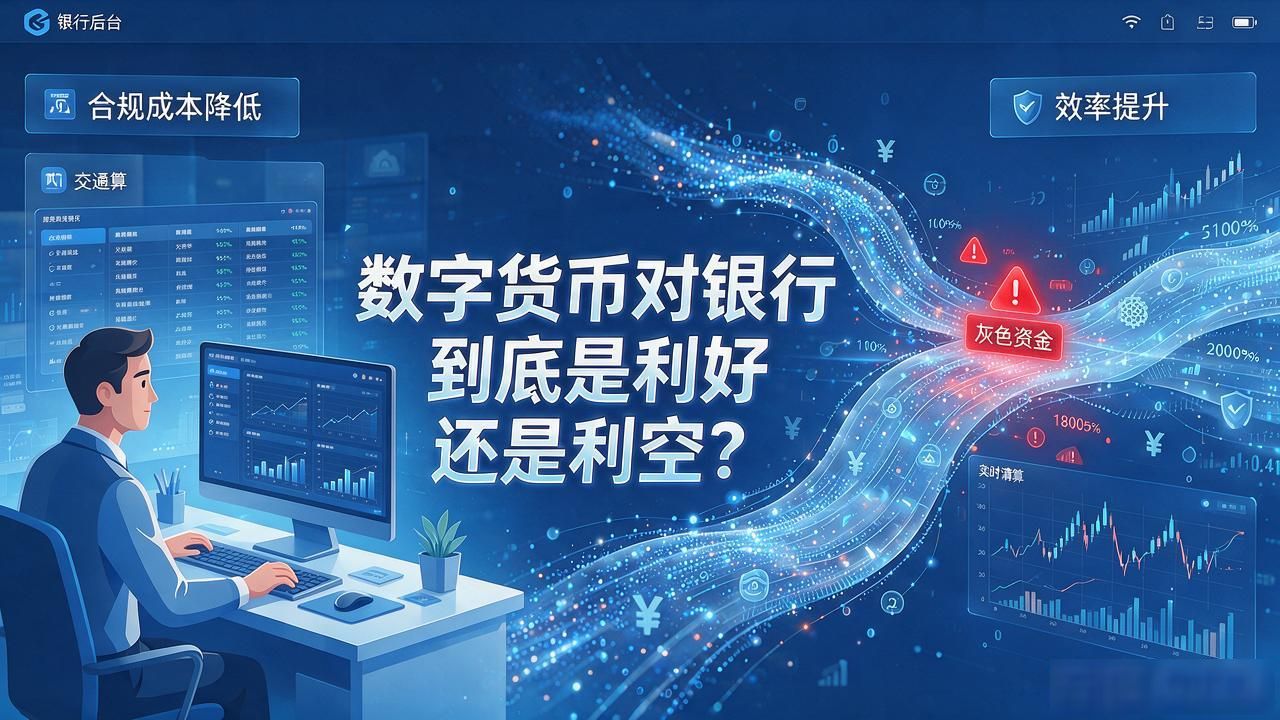
清算和风控这一层,银行其实是参与方而不是被替代方。每一笔数字货币流转,后台还是要走银行的账户体系做身份核验、反洗钱筛查。数据越透明,银行的合规成本反而在降,以前靠人工盯的灰色资金,现在系统自动标记,效率翻了几倍。
真正承压的是中小银行。大银行技术团队厚,数字货币的接口、风控模型他们自己就能搭。中小银行得花大钱买外包,利润本来就薄,再叠一层技术投入,日子确实不好过。这是实打实的分化数字货币对银行利好吗,不是"利好"能一刀切概括的。
跨境场景是另一头利好。以前走SWIFT,一笔汇兑三四天、手续费不低。数字货币结算压缩到分钟级,中小外贸企业的融资成本直接省了一截。银行在这条链路上多了一个稳定的业务入口,不是被绕过,而是被拉进了新的结算通道里。
还没有评论,来说两句吧...