
数字化货币新规到底改了啥?普通人最该关注的三件大事
我在银行柜台干了八年,最近一个月被问得最多的就是"数字人民币新规到底改了什么"。说实话,2025年底落地的这套新规,核心就三件事:扩大使用范围、明确商户必须受理、调整利息和匿名规则。对咱们普通老百姓来说,影响比想象中大。
最直观的变化是商户必须开通数字人民币收款码。以前很多小摊贩嫌麻烦不愿接,现在写进了规定,拒收可以投诉。我帮社区超市李姐对接过,她一开始抗拒,发现扫码结账确实比收现金快,态度就转变了。
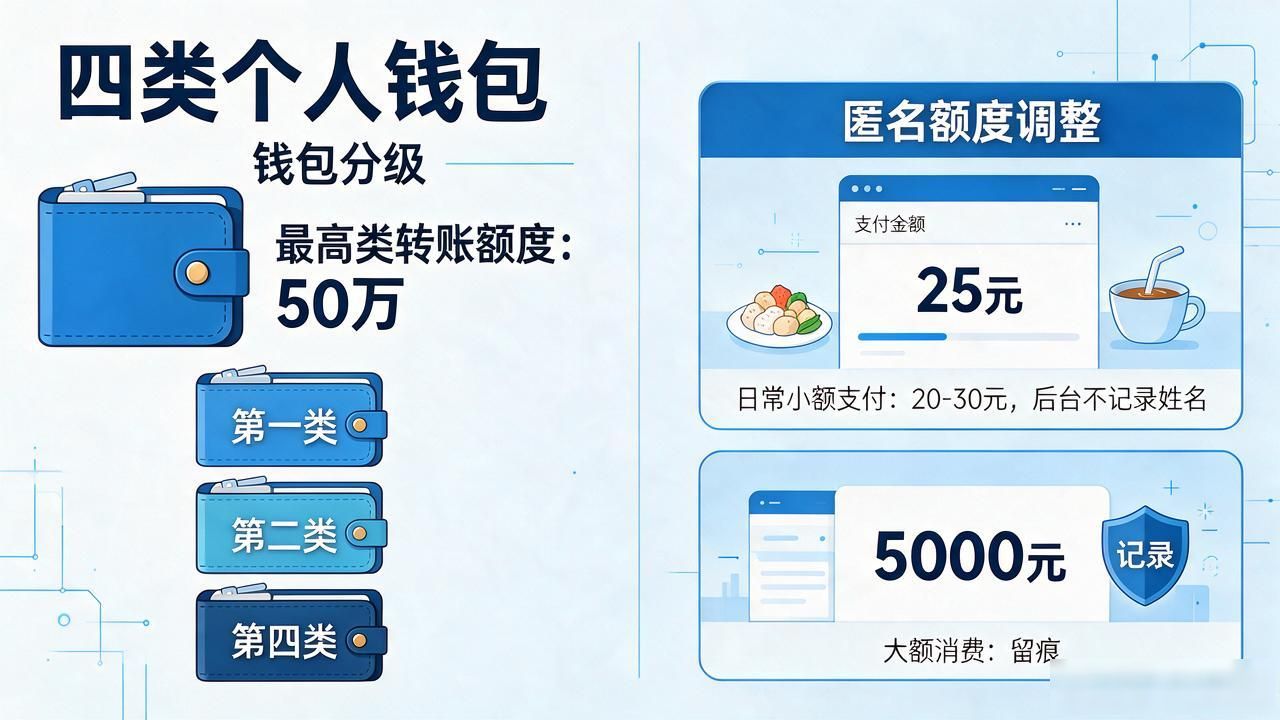
第二个让人关注的点是钱包分级和匿名额度调整。新规把个人钱包分成四类,最高类可转账额度提到五十万,日常小额支付保持匿名。你花个二三十块买早餐,后台不记你名字;大额消费会留痕数字化货币新规是什么,这和以前"全匿名"的说法不一样了。
对中小企业主,新规还加了一条:数字人民币账户里的资金可以产生类似活期存款的利息,按年化1.5%左右计。以前钱包里的钱就是"躺平"的,现在有了收益,不少开餐馆的朋友已经把部分流水转到数字钱包里。
说了这么多,我自己也在用,体验确实顺了。只是匿名额度的边界到底画在哪,花二三十块和花两千块在后台数据上能不能区分出来数字化货币新规到底改了啥?普通人最该关注的三件大事,这个我还真没琢磨透,你们用下来觉得呢?