
数字货币金融技术怎么落地,普通人的钱包里藏了哪些门道
在银行数字金融部门待了十多年,我接触最多的项目就是数字货币系统的底层搭建。说实话,很多人觉得数字货币就是"电子现金",其实远不止如此。它背后牵扯的是密码学、分布式账本、智能合约三套技术体系,而金融机构真正要解决的核心问题是:怎么让钱在转移时既快又安全,还不能被篡改。
拿支付清算来说,传统银行间转账要经过清算行、对账、轧差,一套流程下来动辄T+1。数字货币用了离线签名加在线验证的机制,交易双方本地就能完成签名,上链只做确认,速度直接拉到毫秒级。我在项目里见过一套方案,把清算从八小时压缩到两秒,对中小商户的现金流来说,这几乎是生死线。
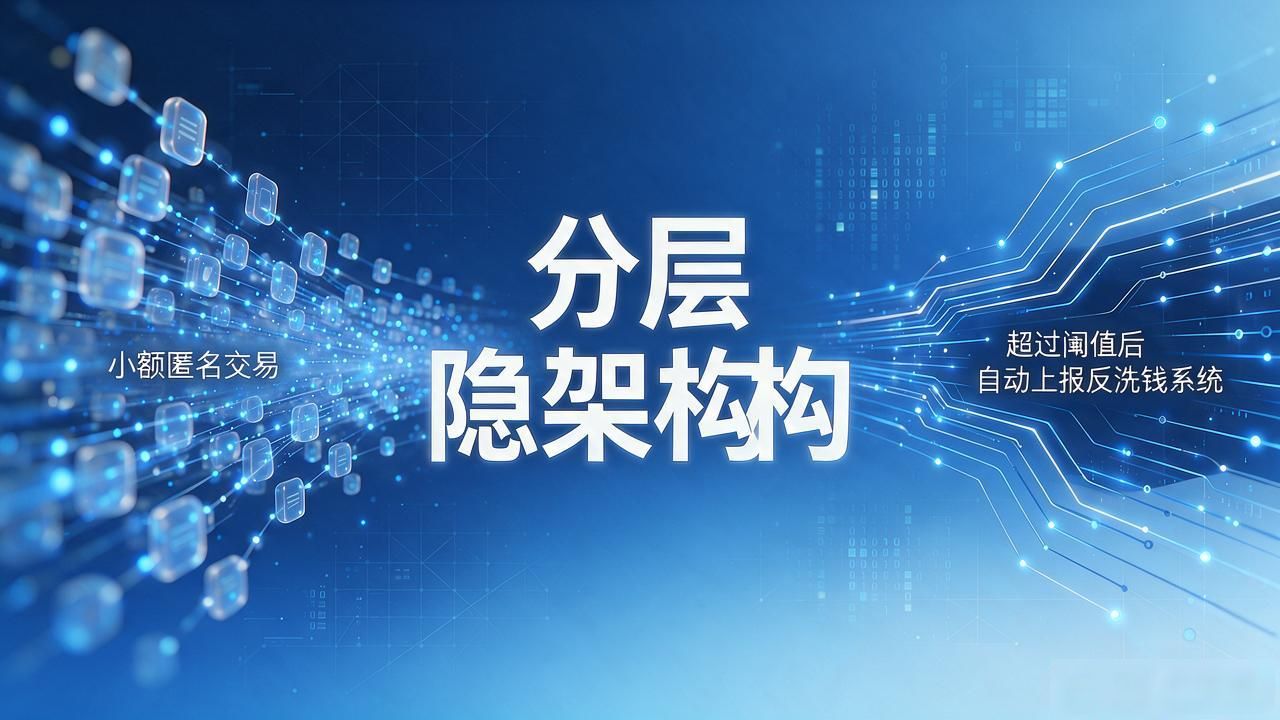
别只看技术,风控才是金融机构最头疼的。数字货币的匿名性和金融合规天然矛盾。我们做了一套分层隐私架构,小额交易全匿名,超过阈值自动上报反洗钱系统数字货币金融技术怎么落地,普通人的钱包里藏了哪些门道,用户无感知。这套东西写进了央行数字货币的白皮书数字货币金融技术,但落到银行端,每个环节都得重新设计接口,工作量比很多人想象的大得多。
还有个细节容易被忽略:智能合约条款一旦写死,修改成本极高。我参与过一个跨境结算项目,合约里一个汇率浮动参数的阈值设错了,导致三笔交易卡了整整两天。技术再漂亮,落到业务场景里,人还是要反复踩坑。你平时用数字人民币付过款吗?感受过它和微信、支付宝有什么不一样?