
数字货币支付清算体系实操指南:一笔跨行转账全链路怎么走
数字货币支付清算体系不是"发个电子红包",它是一套从DC/EP发行、流通到跨机构资金划转的完整基础设施,底层逻辑和传统银行清算有本质区别。
清算层的核心是"双层运营"结构。央行不直接对公众账户划账,而是通过代理银行把DC/EP批发给商业银行。个人和小企业用钱包付出去的钱,到了代理行之间就变成实时全额结算(RTGS) 的批发头寸调整数字货币支付清算体系数字货币支付清算体系实操指南:一笔跨行转账全链路怎么走,资金在央行准备金账户里完成最终性交割。
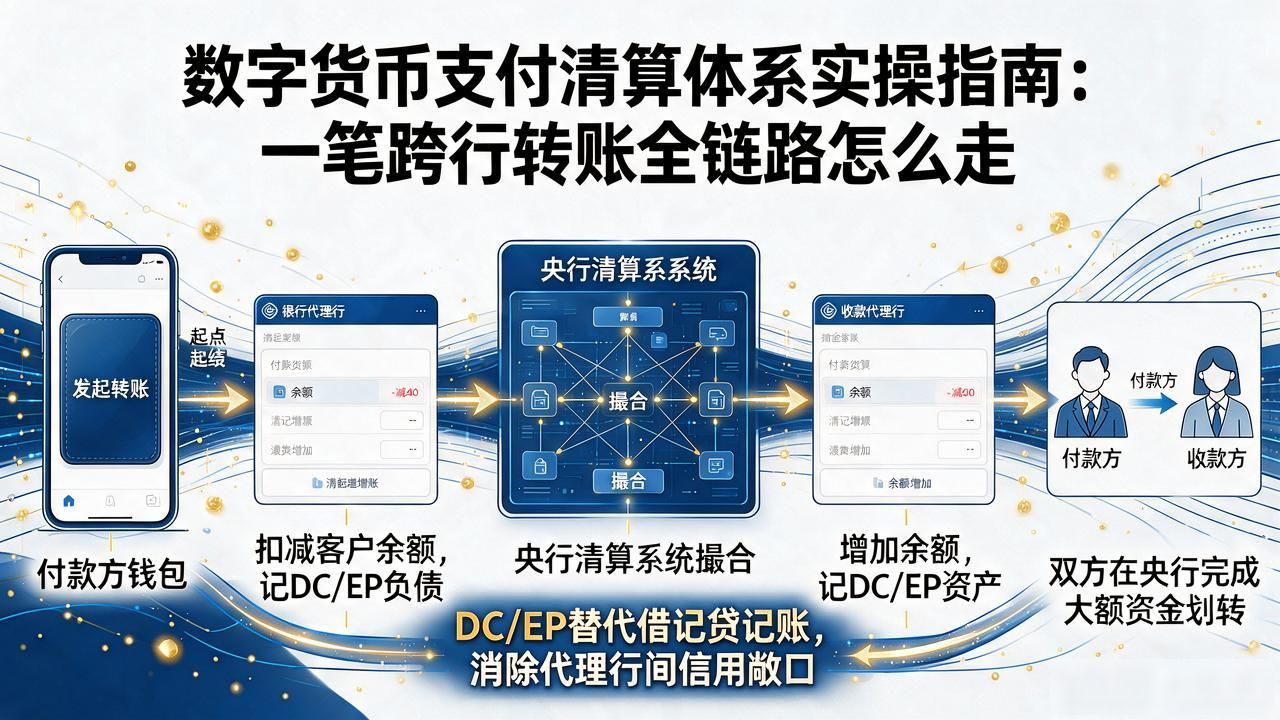
一笔跨行转账的实际路径:付款方钱包发起→付款代理行扣减客户余额、记DC/EP负债→央行清算系统撮合→收款代理行增加余额、记DC/EP资产→双方在央行完成大额资金划转。整个链条中,DC/EP作为"价值本身"替代了借记贷记账,消除了代理行间的信用敞口。
和我维护了十几年的城商行行内清算系统比,最直观的变化是清算指令从T+1日终批量变成逐笔实时。商户到账时间从"几个批次"压缩到秒级,备付金占用大幅减少。但代价是各行核心账务必须和央行清算网保持毫秒级同步,运维压力完全不同。
落地中最棘手的是离线支付的清算闭环。断网时钱包点对点完成小额支付,恢复网络后交易批量上报代理行,再进央行系统做最终结算确认。补录窗口里若两家代理行离线清单对不上,争议处理规则目前还在各试点城市摸索。
还没有评论,来说两句吧...